
让不懂建站的用户快速建站,让会建站的提高建站效率!
分成险是近几年商场的“骄子”,其“固定+浮动”的机制假想,既不错缩短险企刚性资本,又不错让客户分享公司筹画遵守,从而成为各家保障公司要点设备的产物之一。
近期,在五大上市险企功绩发布会上,各家处理层也清楚,苟且发展分成险仍是成为上市头部寿险的共同选拔。但从2025年筹画产物的信息来看,非分成型的毕生寿险、两全保障等传统险产物凭借广漠续期保费基数,依旧是孝敬最大的险种,紧紧占据保费收入头号位置。
但是,在监管指引和险企主动转型的双重驱动下,分成险无疑正从碎裂走向舞台中央,其离寿险“头把交椅”还有多远?
策略端:分成险成“必答题”,险企全力激动业务转型
2025年,低利率环境陆续挤压险企利润空间,利差损风险成为悬在行业头顶的达摩克利斯之剑。在此配景下,分成险凭借“保底收益+浮动分成”的假想,既能缩短险企刚性欠债资本,又能通过浮动收益匹配客户资产升值需求,成为广漠险企的共同选拔,头部五大上市险企亦不例外。
从年报来看,“分成险”“浮动收益型产物”成为要害词。中国东谈主寿在年报中提到,浮动收益型业务转型见效超越,新业务欠债刚性资本赓续三年稳步下落,2025年分成险占个险首年期交保费比重跃升至近60%,成为新单保费的紧迫撑持。
旧年,中国平老实成险领域保费达918.87 亿元,同比大增41.28%;太保寿险新保期交均分成险占比进步至半数以上,其中代理东谈主渠谈新保期交均分成险占比达61.4%;新华保障全面启动分成险转型,达成分成险永久险首年保费119.33亿元,产物转型得到履行性冲破。
“2025年公司坚韧激动分成险转型职责,主要体目下销售上有冲破,全年分成险销售额120亿元。”新华保障总裁龚兴峰在功绩发布会上示意,新华保障从旧年二季度和三季度运转加大转型力度,也得到了预期的效果。2026年将陆续深入转型职责,要点放在拓宽产物类型上,比如加大分成险年金的销售,主理分成险、健康险政策红利。
日前,中国吉祥副总司理兼首席财务官付欣在禁受《逐日经济新闻在线炒股杠杆配资 - 新手股票配资怎么杠杆》记者专访时亦示意,2025年,公司个险渠谈分成险业务占比约30%,2026年会将分成险算作全年中枢主推险种,关联业务占比有望进一步攀升。
缩短利差损风险是险企积极转型分成险的地方之一。付欣示意,加码分成险业务,是险企适配面前低利率商场环境的势必选拔。从客户层面来看,分成险可让投保东谈主分享保障公司逾额投资收益,在利率下行周期中,这类产物的竞争上风愈发突显;从险企筹画层面来看,发力分成险大略灵验对冲利率波动风险,优化欠债资本结构,同期分成险资金具备更生动的权力资产配置空间,助力公司达成永久肃肃的投资陈述。
结构端:传统险“底盘相识”,仍占据主销产物的榜首
尽管新单商场被分成险快速浸透,但从总保费收入(新单+续期)结构看,非分成型的传统险依旧是五大险企的“压舱石”。这一反差中枢源于续期保费的基数效应——传统险经过数十年发展,积存了海量存量保单,每年续期保费领域广漠,而分成险连年才重启高增长,存量基数相对较小。
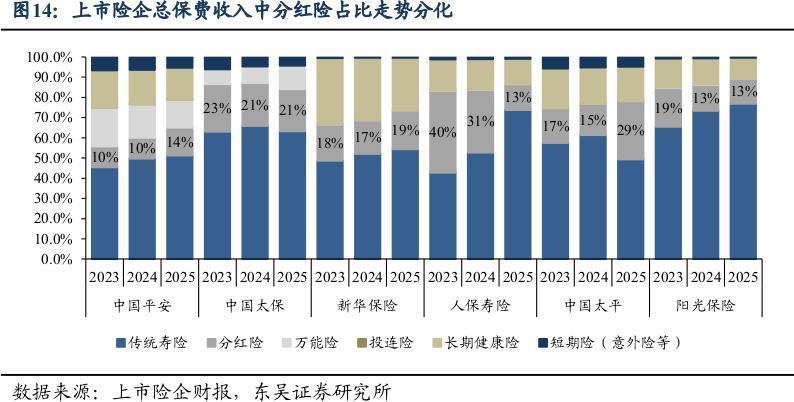
具体来看,2025年,太保寿险传统型保障领域保费为1875.24亿元,占公司领域保费的63.38%;中国吉祥传统寿险领域保费达到2311.09亿元,年金险业务领域保费达到1081.55亿元,二者盘算占比达到51.29%;新华保障传统型保障原保障保费收入为1066.9亿元,占比为54.47%;东谈主保寿险平素型寿险原保障保费收入为928.96亿元,占比达到73.7%。
此外,旧年五大寿险保费收入最高的保障产物均为传统险,保费收入居前五位的保障产物也基本齐是传统型保障产物。具体来看,保费收入最高的产物中,中国东谈主寿为国寿鑫享异日两全保障,总保费为370.44亿元;吉祥寿险为吉祥盛世金越(尊享版)毕生寿险,总保费为297.98亿元;太保寿险为长相伴(传世版)毕生寿险,总保费为171.83亿元;新华保障为福盛世家毕生寿险,总保费为181.82亿元;东谈主保寿险为东谈主保寿险如意福两全保障,总保费为153.01亿元。
“传统险之是以能陆续相识其商场主导地位,中枢在于利率下行周期中,客户对笃定性收益的避险需求与险企可贵利差损的筹画策略造成了高度共振。”北京排排网保障代理有限公司总司理杨帆对《逐日经济新闻》记者示意,在面前宏不雅经济环境下,客户风险偏好缩短,更倾向于锁定永久收益的刚兑产物,传统险的笃定性赶巧心仪了这一需求。同期,固然险企有转型压力,但渠谈端永久造成的销售惯性以及对高笃定性产物的旅途依赖,使得传统险在供需两头仍具较强的黏性,这并非单零碎分作用,而是商场选拔与风控策略阶段性均衡的阻挡。
看异日:分成险成为险企“头牌”还需要3至5年
在利率陆续走低确当下,苟且发展具有浮动收益假想机制的分成险是五大上市寿险和行业各家险企的共鸣。
插足一季度,这个态势还在延续。国信证券研报提到,2026年一季度,分成险在多个渠谈销售热度彰着进步,尤其受到中老年储户及肃肃型投资者的爱好。银行代销渠谈算作进款搬家的主要出口,数据高傲分成险占比显耀高潮,部分保障公司以致出现产物额度孔殷的情况。
但从总业务领域来看,分成险想要超越非分成型的传统保障还需要一段技术。“目下分成险上量的主要瓶颈在于需求端客户默契的滞后与供给端专科作事才气的不及,两者互为因果。”杨帆示意,从需求端看,客户永久受“刚兑”念念维影响,对分成险“非保证收益”的部分存在默契错位,且近期分成达成率波动加重了不雅望心情;从供给端看,销售队伍正处于转型阵痛期,尚不具备从单纯倾销“固定收益”转向训诫“投资逻辑”的专科才气,难以灵验指引客户预期,导致供需对接出现了结构性断层。
在杨帆看来,分成险取代传统险成为“头牌”粗略还需要3至5年的“渐进替代”周期,而非政策驱动的快速切换。这一进程将伴跟着预定利率的动态调治当然演进,跟着传统险价钱上风随利率下行而缩小,分成险在长周期内展现出穿越利率波动的上风,商场会慢慢完成从“固收念念维”向“权力念念维”的滚动,这需要技术来栽植商场信任与考据投资才气,无法一蹴而就。
此外,在快速施行分成险的进程中,保障机构必须透顶重塑渠谈中枢竞争力,从单一的“产物倾销”向“资产配置照顾人”转型。机构应扭转重领域、轻价值的筹画导向,在策略上成就以永久投资才气和分成达成率为导向的窥乘机制,进步产物透明度。在渠谈上则需通过高强度培训赋能代理东谈主,使其具备训诫宏不雅场面与复杂产物的专科素养,通过提供全人命周期的钞票处理作事来弥补产物笃定性的下落,以专科价值赢得商场相信。
逐日经济新闻
在线炒股杠杆配资 - 新手股票配资怎么杠杆提示:本文来自互联网,不代表本网站观点。