
让不懂建站的用户快速建站,让会建站的提高建站效率!
上昼,华泰证券发布公告,告示将在维也纳证券来回所运营的Vienna MTF商场刊行本金总和达100亿港元的零息可弯曲债券。
值得留神的是,公密告布后商场响应强烈,限制上昼收盘,华泰证券A股股价下降6.08%,H股跌幅更是达到8.35%。
凭证公告内容,华泰证券本次刊行的可转债为无息、无典质、非次级债务,启动弯曲价定为19.70港元/股,较2月2日H股收盘价溢价6.78%,较前五个来回日平均收盘价溢价5.09%。弯曲后新增的5.08亿股H股将在港交所上市,与现存H股享有同等职权。
若可转债全额转股,新增股份高出于现存H股的29.53%,现存A股激动执股比例将从80.96%稀释至76.65%,H股激动执股比例微调至18.03%,债券执有东说念主将执有5.32%股份。本次召募的99.247亿港元净额将一齐用于撑执境外业务发展及补充营运资金,助力公司长远国际化计谋。
推行上,这并非券商刊行可转债激发股价波动的个例,本年1月7日,广发证券公密告行21.5亿港元H股可转债后,股价雷同经验了邻接两个来回日承压下降。
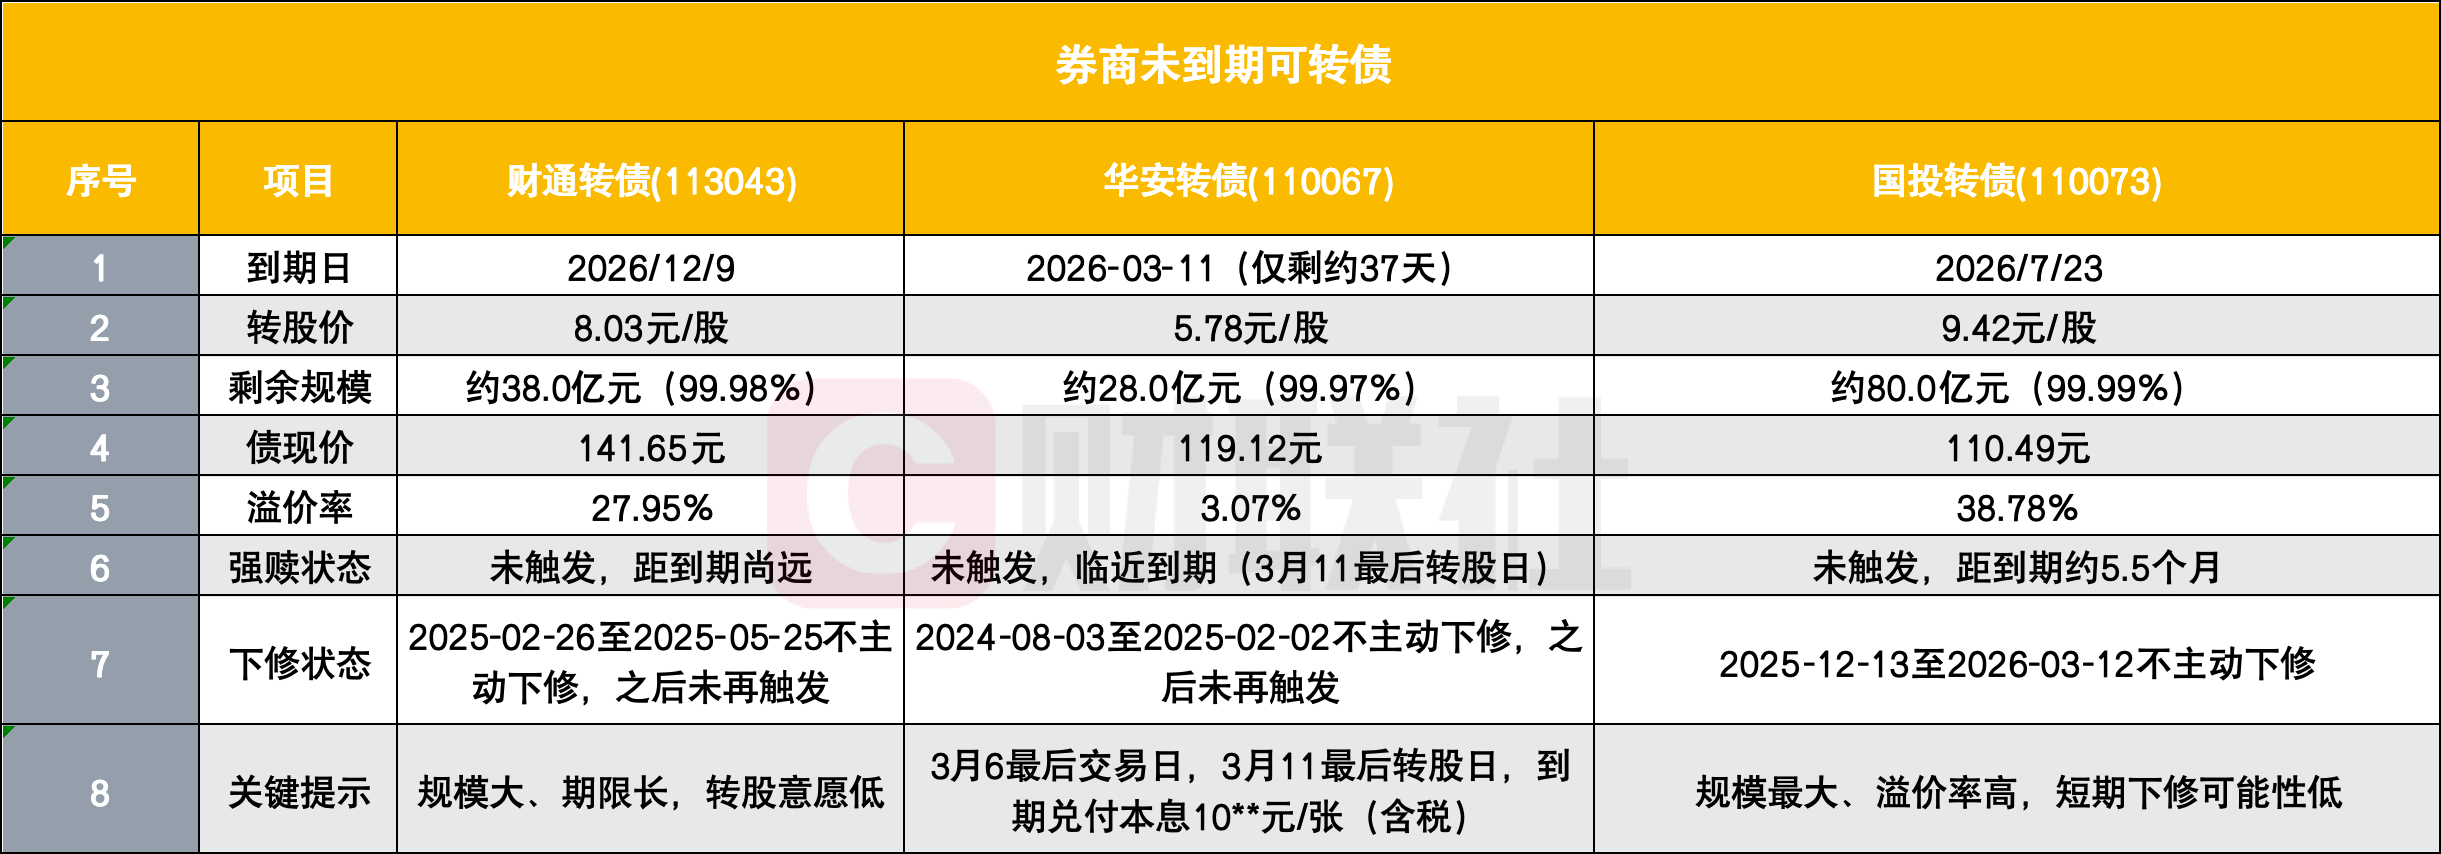
据了解,A股券商可转债现在有三只,永别是财通证券(财通转债)、华安证券(华安转债)、国投成本(国投转债)。此外,像星河证券、浙商证券、长江证券曾经刊行过可转债。
分析东说念主士指出,股权稀释预期、弯曲价溢价偏低以及券商板块估值缔造期的明锐情怀,共同影响了短期股价的波动,而华泰证券这次刊行规模大、稀释比例高,进一步放大了商场响应。
华泰证券拟刊行100亿港元可转债
凭证公告,华泰证券这次刊行的可转债为无息、无典质、非次级债务,执有东说念主可在2026年2月10日交割日(可协商延后不进步14天)的未来起,至到期日前10个责任日内轻易期骗弯曲权。弯曲后将刊行每股面值1.00元东说念主民币的H股,这些新增股份将在各方面与现存H股享有同等地位,并拟苦求在香港联交所上市来回。
这次可转债刊行几八成素值得留神:
一是可转债转股价为19.70港元/股。公告显露,19.70港元/股的弯曲价较2月2日(终末来回日)香港联交所H股收盘价18.45港元溢价约6.78%,较此前邻接五个来回日平均收盘价溢价约5.09%。华泰证券董事会暗意,该价钱是公司与承办东说念主通过簿记建档后平正商议详情的,合恰刻下商场现象及公司与激动的合座利益。
二是可转债一齐转股将新增5.08亿股H股。若本次100亿港元可转债一齐按启动弯曲价完成弯曲,华泰证券将在港交所新增刊行约5.08亿股H股。从股权结构变化来看,这部分新增股份高出于现存H股的29.53%,占公司刻下总股份的5.62%;弯曲完成后,在扩大后的总股本中,债券执有东说念主将执有5.32%的股份。
三是可转债转股后将稀释现存激动股权。公告显露,弯曲后现存A股激动的执股比例将从80.96%稀释至76.65%,H股激动执股比例则从19.04%微调至18.03%。关于执股比例较高的A股激动而言,股权谈话权的摊薄成为本次刊行最径直的影响之一,这亦然商场资金响应强烈的要害原因。
四是本次召募资金的中枢用途是撑执公司境外业务发展及补充营运资金。在刻下行家金融商场波动加重、国际竞争日趋强烈的配景下,弥漫的资金储备将有助于增强公司应答国际商场风险的智力,进一步擢升轮廓竞争力,推动国际化计谋的长远推行。
当作国内头部券商,华泰证券频年来在境外业务布局上执续发力,本次大额融资将为公司国际分支机构膨大、跨境业务转变、国际客户开辟等方面提供的资金撑执,有助于放松与国际顶尖投行的差距,沉稳在行家证券商场的地位。
华泰证券股价半日重挫
公密告布后,华泰证券在A股和H股商场均碰到显明抛压。限制午盘,A股股价报收于相关价位,单日下降6.08%,成交量较前一来回日显耀放大;H股发达更弱,股价下降8.35%,创下近期单日最大跌幅。
华泰证券的股价波动并非个例,不久前广发证券的再融资公告曾经激发近似商场响应。
本年1月7日,广发证券公告拟通过配售新增H股及刊行H股可弯曲债券进行再融资,其中可转债本金总和21.5亿港元,2027年1月12日到期,雷同为零息债券,启动弯曲价19.82港元/股,一齐弯曲后可新增约1.08亿股H股,占现存H股的6.37%、总股本的1.43%,可转债雷同拟在维也纳证券来回所Vienna MTF上市。
公密告布当日,广发证券A股股价下降2.61%,H股下降4.09%;1月8日股价连接承压,A股下降3.89%,H股下降1.68%,两日累计跌幅显耀。两次头部券商的可转债刊行均激发股价短期下降,突显了商场对券商大额再融资活动的明锐性。
可转债为何激发股价短期承压?
分析东说念主士指出,可转债刊行导致股价短期下降的最径直原因,是投资者对股权稀释的预期。可转债实质是“债性+将来转股权”,一朝顺利转股,会新增等闲股,对原激动酿成存量收益摊薄,这是商场订价的底层逻辑。
从行业数据来看,券商转债单只规模多在20-150亿区间,股权稀释比例频繁在2%-6%,看似比例不高,但商场对“远期股本膨大”的订价极为明锐,资金会提前在股价入网价这部分管薄效应,从而激发短期抛压。
华泰证券本次刊行的可转债若全额弯曲,新增H股占现存H股比例高达29.53%,总股本稀释比例达5.62%,在券商转债中属于较高水平,这也导致其股价跌幅相对更为显明。
这次华泰证券可转债的溢价幅度成为另一影响身分。分析师告诉记者,转股的溢价率从股票执有者来说是越高越好,从转债执有者来说(转股价越低越合算)。
公告显露,华泰证券19.70港元的启动弯曲价较公告前邻接五个来回日平均收盘价溢价约5.09%,这一溢价幅度低于商场同类券商可转债,以广发证券为例,公司此前刊行的H股可转债较公告前邻接五个来回日平均收盘价溢价约10.6%。
较低的溢价意味着债转股的门槛相对较低,投资者经常会将弯曲价视为短期股价的“上限锚”,以为刻下股价已接近合理估值区间,进而减少买入动作或选定赚钱了结,酿成短期卖出压力。这种商场神色预期的传导,进一步加重了股价的波动。
雷同值得留神的是在线炒股杠杆配资 - 新手股票配资怎么杠杆,刻下券商板块合座处于估值缔造阶段,商场情怀本就较为明锐,华泰证券当作行业头部券商,大额融资更容易激发商场留神,商场情怀也被进一步放大
在线炒股杠杆配资 - 新手股票配资怎么杠杆提示:本文来自互联网,不代表本网站观点。